Domain finanzmonopol.de kaufen?
Wir ziehen mit dem Projekt
finanzmonopol.de um.
Sind Sie am Kauf der Domain
finanzmonopol.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzmonopol.de kaufen?
Was ist ein Strike bei der Börse?
Ein Strike bei der Börse bezieht sich auf den vorab festgelegten Preis, zu dem eine Option gekauft oder verkauft werden kann. Dieser Preis wird als Ausübungspreis bezeichnet und bestimmt, ob die Option profitabel ist oder nicht. Wenn der aktuelle Marktpreis über dem Strike-Preis liegt, spricht man von einem "im Geld" liegenden Option. Liegt der Marktpreis unter dem Strike-Preis, ist die Option "aus dem Geld" und kann unrentabel sein. Der Strike-Preis ist ein wichtiger Faktor bei der Bewertung und Ausübung von Optionen an der Börse. **
Wie funktioniert Scan to Bank?
'Wie funktioniert Scan to Bank?' Scan to Bank ist ein Prozess, bei dem physische Dokumente wie Schecks oder Überweisungsträger gescannt und elektronisch an eine Bank übermittelt werden. Dies ermöglicht es Bankkunden, ihre Einzahlungen oder Überweisungen bequem von ihrem eigenen Gerät aus zu tätigen, ohne zur Bankfiliale gehen zu müssen. Die gescannten Dokumente werden in der Regel in einem sicheren Online-Banking-Portal hochgeladen und von der Bank verarbeitet. Dieser Prozess spart Zeit und Aufwand für Kunden und Banken und bietet eine bequeme Möglichkeit, finanzielle Transaktionen durchzuführen. **

Ähnliche Suchbegriffe für TO-STRIKE-COMF-P
Top-Angebote
Produkte zum Begriff TO-STRIKE-COMF-P:
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
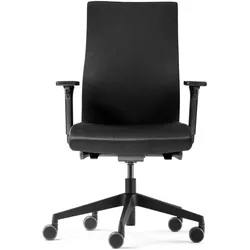
Trendoffice, Bürostuhl, To-Strike (42 - 53 cm)Bürodrehstuhl TO-STRIKE 9248 mit 4D-verstellbaren Armlehnen in schwarz. Der Stuhl verfügt über eine hohe, gepolsterte Rückenlehne mit integrierter Lumbalstütze. Die 4D-verstellbaren Armlehnen mit PU-Auflagen bieten erhöhten Komfort und lassen sich individuell anpassen. Der ergonomisch gepolsterte Sitz mit Tiefenverstellung ermöglicht ein personalisiertes Sitzerlebnis. Die Synchronmechanik ist in drei Positionen arretierbar und die stufenlose Federkraftverstellung sorgt für ein massgeschneidertes und dynamisches Sitzgefühl, das sich nahtlos an Ihre Bewegungen und Ihr Gewicht anpasst. Dieser Stuhl wird zerlegt geliefert und der Aufbau ist schnell und unkompliziert. TrendOffice ist ein Unternehmen der Dauphin HumanDesign Group. Der COMFORT PRO SK 9248 wurde im September 2021 von Stiftung Warentest mit der Bewertung gut (2,0) ausgezeichnet.330,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter

-
Wie lautet der Anschluss für den MIDI-USB-to-Host-Anschluss beim Yamaha P-105?
Der Yamaha P-105 verfügt über einen USB-to-Host-Anschluss, der es ermöglicht, das Digitalpiano mit einem Computer oder anderen MIDI-fähigen Geräten zu verbinden. Der Anschluss ist ein Standard-USB-Anschluss vom Typ B. **
-
Was ist ein P Konto bei der Bank?
Ein P-Konto ist ein Pfändungsschutzkonto, das dazu dient, das Existenzminimum eines Schuldners vor Pfändungen zu schützen. Es ermöglicht dem Kontoinhaber, weiterhin über sein Geld zu verfügen, auch wenn sein Konto gepfändet wurde. Der pfändungsfreie Betrag richtet sich nach den gesetzlichen Vorgaben und kann je nach individueller Situation variieren. Um ein P-Konto zu eröffnen, muss man bei seiner Bank einen entsprechenden Antrag stellen und die erforderlichen Unterlagen vorlegen. Es bietet somit eine wichtige Absicherung für Personen, die von einer Pfändung bedroht sind. **
-
Kann ich mit einem P Konto die Bank wechseln?
Ja, es ist grundsätzlich möglich, mit einem P-Konto die Bank zu wechseln. Allerdings sollten Sie vorher mit Ihrer neuen Bank klären, ob sie die Umwandlung Ihres bestehenden Kontos in ein P-Konto unterstützt. Zudem müssen Sie sicherstellen, dass Ihr P-Konto auch bei der neuen Bank den gesetzlich vorgeschriebenen Pfändungsschutz gewährleistet. Es ist ratsam, sich frühzeitig mit beiden Banken in Verbindung zu setzen, um einen reibungslosen Wechsel zu gewährleisten. Beachten Sie auch, dass eventuell anfallende Kosten oder Gebühren für die Kontoeröffnung bei der neuen Bank anfallen können. **
-
Bei welcher Bank kann ich ein P Konto eröffnen?
Bei welcher Bank kann ich ein P-Konto eröffnen? Ein Pfändungsschutzkonto (P-Konto) kann bei den meisten Banken in Deutschland eröffnet werden, darunter Sparkassen, Volksbanken, Direktbanken und auch bei einigen Online-Banken. Es ist wichtig, dass die Bank, bei der du ein P-Konto eröffnen möchtest, dieses Produkt anbietet und die entsprechenden Voraussetzungen erfüllt. Du solltest dich vorab bei der Bank informieren, ob sie P-Konten anbietet und welche Bedingungen dafür gelten. Es ist ratsam, verschiedene Banken zu vergleichen, um die beste Option für dich zu finden. **

Welche Bank ist am besten für ein P Konto?
Welche Bank ist am besten für ein P-Konto? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel den Gebühren, dem Serviceangebot und der Erreichbarkeit des Kundensupports. Es ist ratsam, sich bei verschiedenen Banken über deren Konditionen für ein P-Konto zu informieren und diese miteinander zu vergleichen. Zudem kann es hilfreich sein, sich nach Erfahrungsberichten anderer Kunden zu erkundigen, um eine fundierte Entscheidung treffen zu können. Letztendlich sollte die Wahl der Bank für ein P-Konto gut überlegt sein, um die bestmögliche Betreuung und Unterstützung zu erhalten. **
Kann ein P Konto von der Bank gekündigt werden?
Kann ein P-Konto von der Bank gekündigt werden? Ja, grundsätzlich kann ein P-Konto von der Bank gekündigt werden, wenn der Kontoinhaber gegen die Bedingungen des Kontovertrags verstößt, beispielsweise durch betrügerische Aktivitäten oder Missbrauch des Kontos. Es ist wichtig, dass der Kontoinhaber alle Vorgaben und Regeln des P-Kontos einhält, um eine Kündigung zu vermeiden. Im Falle einer Kündigung sollte der Kontoinhaber sich umgehend mit der Bank in Verbindung setzen, um die Gründe für die Kündigung zu klären und gegebenenfalls eine Lösung zu finden. Es ist ratsam, sich frühzeitig über die Bedingungen und Rechte eines P-Kontos zu informieren, um mögliche Probleme zu vermeiden. **
Top-Angebote
Produkte zum Begriff TO-STRIKE-COMF-P:
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Strike bei der Börse?
Ein Strike bei der Börse bezieht sich auf den vorab festgelegten Preis, zu dem eine Option gekauft oder verkauft werden kann. Dieser Preis wird als Ausübungspreis bezeichnet und bestimmt, ob die Option profitabel ist oder nicht. Wenn der aktuelle Marktpreis über dem Strike-Preis liegt, spricht man von einem "im Geld" liegenden Option. Liegt der Marktpreis unter dem Strike-Preis, ist die Option "aus dem Geld" und kann unrentabel sein. Der Strike-Preis ist ein wichtiger Faktor bei der Bewertung und Ausübung von Optionen an der Börse. **
-
Wie funktioniert Scan to Bank?
'Wie funktioniert Scan to Bank?' Scan to Bank ist ein Prozess, bei dem physische Dokumente wie Schecks oder Überweisungsträger gescannt und elektronisch an eine Bank übermittelt werden. Dies ermöglicht es Bankkunden, ihre Einzahlungen oder Überweisungen bequem von ihrem eigenen Gerät aus zu tätigen, ohne zur Bankfiliale gehen zu müssen. Die gescannten Dokumente werden in der Regel in einem sicheren Online-Banking-Portal hochgeladen und von der Bank verarbeitet. Dieser Prozess spart Zeit und Aufwand für Kunden und Banken und bietet eine bequeme Möglichkeit, finanzielle Transaktionen durchzuführen. **
-
Wie lautet der Anschluss für den MIDI-USB-to-Host-Anschluss beim Yamaha P-105?
Der Yamaha P-105 verfügt über einen USB-to-Host-Anschluss, der es ermöglicht, das Digitalpiano mit einem Computer oder anderen MIDI-fähigen Geräten zu verbinden. Der Anschluss ist ein Standard-USB-Anschluss vom Typ B. **
-
Was ist ein P Konto bei der Bank?
Ein P-Konto ist ein Pfändungsschutzkonto, das dazu dient, das Existenzminimum eines Schuldners vor Pfändungen zu schützen. Es ermöglicht dem Kontoinhaber, weiterhin über sein Geld zu verfügen, auch wenn sein Konto gepfändet wurde. Der pfändungsfreie Betrag richtet sich nach den gesetzlichen Vorgaben und kann je nach individueller Situation variieren. Um ein P-Konto zu eröffnen, muss man bei seiner Bank einen entsprechenden Antrag stellen und die erforderlichen Unterlagen vorlegen. Es bietet somit eine wichtige Absicherung für Personen, die von einer Pfändung bedroht sind. **
Ähnliche Suchbegriffe für TO-STRIKE-COMF-P
-
Trendoffice, Bürostuhl, To-Strike (42 - 53 cm)Bürodrehstuhl TO-STRIKE 9248 mit 4D-verstellbaren Armlehnen in schwarz. Der Stuhl verfügt über eine hohe, gepolsterte Rückenlehne mit integrierter Lumbalstütze. Die 4D-verstellbaren Armlehnen mit PU-Auflagen bieten erhöhten Komfort und lassen sich individuell anpassen. Der ergonomisch gepolsterte Sitz mit Tiefenverstellung ermöglicht ein personalisiertes Sitzerlebnis. Die Synchronmechanik ist in drei Positionen arretierbar und die stufenlose Federkraftverstellung sorgt für ein massgeschneidertes und dynamisches Sitzgefühl, das sich nahtlos an Ihre Bewegungen und Ihr Gewicht anpasst. Dieser Stuhl wird zerlegt geliefert und der Aufbau ist schnell und unkompliziert. TrendOffice ist ein Unternehmen der Dauphin HumanDesign Group. Der COMFORT PRO SK 9248 wurde im September 2021 von Stiftung Warentest mit der Bewertung gut (2,0) ausgezeichnet.330,92 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kann ich mit einem P Konto die Bank wechseln?
Ja, es ist grundsätzlich möglich, mit einem P-Konto die Bank zu wechseln. Allerdings sollten Sie vorher mit Ihrer neuen Bank klären, ob sie die Umwandlung Ihres bestehenden Kontos in ein P-Konto unterstützt. Zudem müssen Sie sicherstellen, dass Ihr P-Konto auch bei der neuen Bank den gesetzlich vorgeschriebenen Pfändungsschutz gewährleistet. Es ist ratsam, sich frühzeitig mit beiden Banken in Verbindung zu setzen, um einen reibungslosen Wechsel zu gewährleisten. Beachten Sie auch, dass eventuell anfallende Kosten oder Gebühren für die Kontoeröffnung bei der neuen Bank anfallen können. **
-
Bei welcher Bank kann ich ein P Konto eröffnen?
Bei welcher Bank kann ich ein P-Konto eröffnen? Ein Pfändungsschutzkonto (P-Konto) kann bei den meisten Banken in Deutschland eröffnet werden, darunter Sparkassen, Volksbanken, Direktbanken und auch bei einigen Online-Banken. Es ist wichtig, dass die Bank, bei der du ein P-Konto eröffnen möchtest, dieses Produkt anbietet und die entsprechenden Voraussetzungen erfüllt. Du solltest dich vorab bei der Bank informieren, ob sie P-Konten anbietet und welche Bedingungen dafür gelten. Es ist ratsam, verschiedene Banken zu vergleichen, um die beste Option für dich zu finden. **
-
Welche Bank ist am besten für ein P Konto?
Welche Bank ist am besten für ein P-Konto? Das hängt von verschiedenen Faktoren ab, wie zum Beispiel den Gebühren, dem Serviceangebot und der Erreichbarkeit des Kundensupports. Es ist ratsam, sich bei verschiedenen Banken über deren Konditionen für ein P-Konto zu informieren und diese miteinander zu vergleichen. Zudem kann es hilfreich sein, sich nach Erfahrungsberichten anderer Kunden zu erkundigen, um eine fundierte Entscheidung treffen zu können. Letztendlich sollte die Wahl der Bank für ein P-Konto gut überlegt sein, um die bestmögliche Betreuung und Unterstützung zu erhalten. **
-
Kann ein P Konto von der Bank gekündigt werden?
Kann ein P-Konto von der Bank gekündigt werden? Ja, grundsätzlich kann ein P-Konto von der Bank gekündigt werden, wenn der Kontoinhaber gegen die Bedingungen des Kontovertrags verstößt, beispielsweise durch betrügerische Aktivitäten oder Missbrauch des Kontos. Es ist wichtig, dass der Kontoinhaber alle Vorgaben und Regeln des P-Kontos einhält, um eine Kündigung zu vermeiden. Im Falle einer Kündigung sollte der Kontoinhaber sich umgehend mit der Bank in Verbindung setzen, um die Gründe für die Kündigung zu klären und gegebenenfalls eine Lösung zu finden. Es ist ratsam, sich frühzeitig über die Bedingungen und Rechte eines P-Kontos zu informieren, um mögliche Probleme zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.