Domain finanzmonopol.de kaufen?
Wir ziehen mit dem Projekt
finanzmonopol.de um.
Sind Sie am Kauf der Domain
finanzmonopol.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzmonopol.de kaufen?
Wie berechnet man Zinsen für einen Kredit oder eine Investition?
Zinsen für einen Kredit oder eine Investition werden basierend auf dem Zinssatz, der Laufzeit und dem Kapital berechnet. Man multipliziert den Kapitalbetrag mit dem Zinssatz und der Laufzeit, um die Zinsen zu ermitteln. Die Formel lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **
Wie oft erscheint die Börse täglich?
Die Börse hat normalerweise einen täglichen Handelszeitraum von mehreren Stunden, der je nach Land und Börse unterschiedlich sein kann. In den meisten Fällen ist die Börse jedoch nur an Werktagen geöffnet und schließt am Abend. Es gibt auch einige Börsen, die außerhalb der regulären Handelszeiten elektronischen Handel ermöglichen. **

Ähnliche Suchbegriffe für Oft
Top-Angebote
Produkte zum Begriff Oft:
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
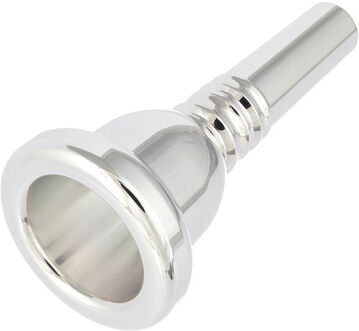
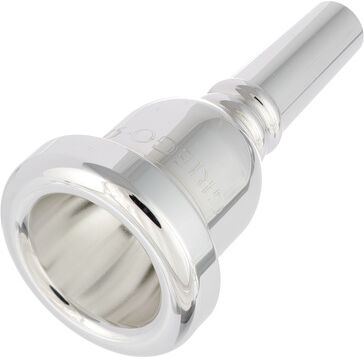
Griego Mouthpieces Toby Oft ClassicGriego Mouthpieces Toby Oft Classic; Mundstück für Tenorposaune; für dieses Mundstück wird ein leichter Rohling mit einem mitteltiefen Kessel verwendet; die Classic-Linie verwendet eine größere Bohrung als die neuere Oft-Linie; Kesseldurchmesser: Ø 26,11 mm (1.028 Zoll); Bohrung: 7,16 mm (0.282 Zoll); großer Posaunenschaft; versilbert239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
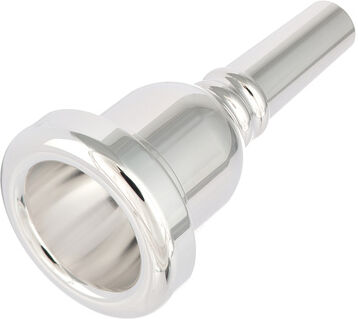
Griego Mouthpieces Toby Oft Omega 3.5Griego Mouthpieces Toby Oft Omega 3.5; Mundstück für Tenorposaune; die Priorität der Omega-Serie liegt in der Aufrechterhaltung eines satten, vollen Klangs in allen Lagen, der besonders in den oberen Lagen mit leichter und besonders klarer Artikulation auf allen dynamischen Ebenen glänzt; das Omega 3.5 ist das größte Mundstück der Omega-Reihe; es gewährt dennoch einen leichten Zugriff auf den vollen Tonumfang des Instruments; es glänzt in den tiefen Lagen mit einem satten vollen Klang; Kesseldurchmesser: Ø 26,16 mm (1.030 Zoll); Bohrung: 7,11 mm (0.280 Zoll); großer Posaunenschaft; versilbert239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie oft wurde laut Bank überwiesen?
Leider kann ich diese Frage nicht beantworten, da mir keine Informationen über die Anzahl der Überweisungen vorliegen. Bitte wenden Sie sich an Ihre Bank, um diese Informationen zu erhalten. **
-
Wie oft kann man ein Kredit aufstocken?
Wie oft man einen Kredit aufstocken kann, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Kreditgeber, die individuelle Bonität des Kreditnehmers und die Kreditbedingungen. In der Regel ist es möglich, einen Kredit mehrmals aufzustocken, solange die Voraussetzungen dafür erfüllt sind. Es ist jedoch wichtig zu beachten, dass bei jeder Aufstockung zusätzliche Kosten und Zinsen anfallen können. Es empfiehlt sich daher, vor einer erneuten Kreditaufstockung eine genaue Prüfung der finanziellen Situation und der Kreditkonditionen vorzunehmen. Letztendlich sollte man sich vor jeder weiteren Aufstockung die Frage stellen, ob dies wirklich notwendig und sinnvoll ist. **
-
Wie oft darf man einen Kredit wechseln?
Wie oft man einen Kredit wechseln darf, hängt von verschiedenen Faktoren ab. Grundsätzlich gibt es keine festgelegte Anzahl an Kreditwechseln, die erlaubt sind. Es ist jedoch wichtig zu beachten, dass häufige Kreditwechsel negative Auswirkungen auf die Kreditwürdigkeit haben können. Es ist ratsam, vor einem Kreditwechsel die genauen Konditionen und Kosten zu prüfen, um sicherzustellen, dass es sich lohnt. Letztendlich sollte man Kreditwechsel nur in Betracht ziehen, wenn es finanziell sinnvoll ist und gut durchdacht wurde. **
-
Wie oft kann man einen Kredit erhöhen?
Wie oft man einen Kredit erhöhen kann, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Kreditwürdigkeit des Kreditnehmers, der aktuellen finanziellen Situation und den Richtlinien der jeweiligen Bank oder des Kreditgebers. In der Regel ist es möglich, einen Kredit zu erhöhen, wenn der Kreditnehmer eine gute Zahlungshistorie vorweisen kann und seine finanzielle Situation sich verbessert hat. Es ist jedoch wichtig zu beachten, dass jede Kreditanfrage eine erneute Bonitätsprüfung erfordert und zu einer zusätzlichen Belastung der finanziellen Situation führen kann. Es ist daher ratsam, vor einer Krediterhöhung die genauen Konditionen und Auswirkungen sorgfältig zu prüfen. **
Wie oft darf man einen Kredit aufstocken?
Wie oft man einen Kredit aufstocken darf, hängt von den jeweiligen Kreditbedingungen und der Kreditgeber ab. In der Regel ist es möglich, einen Kredit mehrmals aufzustocken, solange die Bonität des Kreditnehmers ausreicht und die Kreditbedingungen eingehalten werden. Es ist jedoch wichtig zu beachten, dass bei jeder Aufstockung zusätzliche Kosten und Zinsen anfallen können. Es empfiehlt sich daher, vor jeder Aufstockung die genauen Konditionen mit dem Kreditgeber zu klären und gegebenenfalls auch Alternativen zu prüfen. Letztendlich sollte man sich bewusst sein, dass eine zu häufige Kreditaufstockung zu einer Verschuldungsspirale führen kann. **
Wie oft soll man den Kredit wechseln?
Wie oft man den Kredit wechseln sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel den aktuellen Zinssätzen, den Konditionen des neuen Kredits und den eigenen finanziellen Zielen. Ein häufiger Wechsel des Kredits kann dazu führen, dass man von günstigeren Zinsen profitiert und somit Geld spart. Allerdings sollte man auch die Kosten und Gebühren im Zusammenhang mit einem Kreditwechsel berücksichtigen. Es empfiehlt sich daher, regelmäßig die Konditionen verschiedener Kreditanbieter zu vergleichen und bei Bedarf den Kredit zu wechseln, um von besseren Konditionen zu profitieren. Letztendlich sollte man jedoch individuell entscheiden, wie oft man den Kredit wechseln möchte, basierend auf den eigenen finanziellen Bedürfnissen und Zielen. **
Top-Angebote
Produkte zum Begriff Oft:
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man Zinsen für einen Kredit oder eine Investition?
Zinsen für einen Kredit oder eine Investition werden basierend auf dem Zinssatz, der Laufzeit und dem Kapital berechnet. Man multipliziert den Kapitalbetrag mit dem Zinssatz und der Laufzeit, um die Zinsen zu ermitteln. Die Formel lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **
-
Wie oft erscheint die Börse täglich?
Die Börse hat normalerweise einen täglichen Handelszeitraum von mehreren Stunden, der je nach Land und Börse unterschiedlich sein kann. In den meisten Fällen ist die Börse jedoch nur an Werktagen geöffnet und schließt am Abend. Es gibt auch einige Börsen, die außerhalb der regulären Handelszeiten elektronischen Handel ermöglichen. **
-
Wie oft wurde laut Bank überwiesen?
Leider kann ich diese Frage nicht beantworten, da mir keine Informationen über die Anzahl der Überweisungen vorliegen. Bitte wenden Sie sich an Ihre Bank, um diese Informationen zu erhalten. **
-
Wie oft kann man ein Kredit aufstocken?
Wie oft man einen Kredit aufstocken kann, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Kreditgeber, die individuelle Bonität des Kreditnehmers und die Kreditbedingungen. In der Regel ist es möglich, einen Kredit mehrmals aufzustocken, solange die Voraussetzungen dafür erfüllt sind. Es ist jedoch wichtig zu beachten, dass bei jeder Aufstockung zusätzliche Kosten und Zinsen anfallen können. Es empfiehlt sich daher, vor einer erneuten Kreditaufstockung eine genaue Prüfung der finanziellen Situation und der Kreditkonditionen vorzunehmen. Letztendlich sollte man sich vor jeder weiteren Aufstockung die Frage stellen, ob dies wirklich notwendig und sinnvoll ist. **
Ähnliche Suchbegriffe für Oft
-
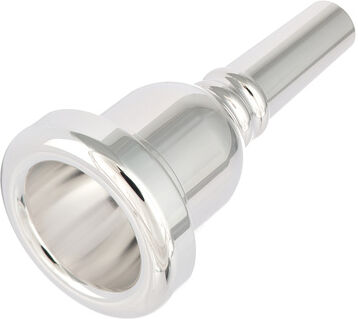
Griego Mouthpieces Toby Oft ClassicGriego Mouthpieces Toby Oft Classic; Mundstück für Tenorposaune; für dieses Mundstück wird ein leichter Rohling mit einem mitteltiefen Kessel verwendet; die Classic-Linie verwendet eine größere Bohrung als die neuere Oft-Linie; Kesseldurchmesser: Ø 26,11 mm (1.028 Zoll); Bohrung: 7,16 mm (0.282 Zoll); großer Posaunenschaft; versilbert239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Griego Mouthpieces Toby Oft Omega 3.5Griego Mouthpieces Toby Oft Omega 3.5; Mundstück für Tenorposaune; die Priorität der Omega-Serie liegt in der Aufrechterhaltung eines satten, vollen Klangs in allen Lagen, der besonders in den oberen Lagen mit leichter und besonders klarer Artikulation auf allen dynamischen Ebenen glänzt; das Omega 3.5 ist das größte Mundstück der Omega-Reihe; es gewährt dennoch einen leichten Zugriff auf den vollen Tonumfang des Instruments; es glänzt in den tiefen Lagen mit einem satten vollen Klang; Kesseldurchmesser: Ø 26,16 mm (1.030 Zoll); Bohrung: 7,11 mm (0.280 Zoll); großer Posaunenschaft; versilbert239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Griego Mouthpieces Toby Oft Omega 4Griego Mouthpieces Toby Oft Omega 4; Mundstück für Tenorposaune; die Priorität der Omega-Serie liegt in der Aufrechterhaltung eines satten, vollen Klangs in allen Lagen, der besonders in den oberen Lagen mit leichter und besonders klarer Artikulation auf allen dynamischen Ebenen glänzt; das Omega 4 hat einen etwas größeren Durchmesser als das 4.5 und bietet ähnliche unverwechselbare Klangqualitäten und einen einfachen Zugang zu den Extremen der oberen und tiefen Lagen; da es etwas größer als das 4,5 ist, fügt es sich eher in die Struktur des tiefen Blechbläser-Ensembles ein; Kesseldurchmesser: Ø 25,91 mm (1.020 Zoll); Bohrung: 6,71 mm (0.264 Zoll); großer Posaunenschaft; versilbert239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Griego Mouthpieces Toby Oft Omega 5Griego Mouthpieces Toby Oft Omega 5; Mundstück für Tenorposaune; die Priorität der Omega-Serie liegt in der Aufrechterhaltung eines satten, vollen Klangs in allen Lagen, der besonders in den oberen Lagen mit leichter und besonders klarer Artikulation auf allen dynamischen Ebenen glänzt; das Omega 5 eignet sich gut für das hohe Register und für Solis: Ø 25,50 mm (1.004 Zoll); Bohrung: 6,71 mm (0.264 Zoll); großer Posaunenschaft; versilbert239,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie oft darf man einen Kredit wechseln?
Wie oft man einen Kredit wechseln darf, hängt von verschiedenen Faktoren ab. Grundsätzlich gibt es keine festgelegte Anzahl an Kreditwechseln, die erlaubt sind. Es ist jedoch wichtig zu beachten, dass häufige Kreditwechsel negative Auswirkungen auf die Kreditwürdigkeit haben können. Es ist ratsam, vor einem Kreditwechsel die genauen Konditionen und Kosten zu prüfen, um sicherzustellen, dass es sich lohnt. Letztendlich sollte man Kreditwechsel nur in Betracht ziehen, wenn es finanziell sinnvoll ist und gut durchdacht wurde. **
-
Wie oft kann man einen Kredit erhöhen?
Wie oft man einen Kredit erhöhen kann, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Kreditwürdigkeit des Kreditnehmers, der aktuellen finanziellen Situation und den Richtlinien der jeweiligen Bank oder des Kreditgebers. In der Regel ist es möglich, einen Kredit zu erhöhen, wenn der Kreditnehmer eine gute Zahlungshistorie vorweisen kann und seine finanzielle Situation sich verbessert hat. Es ist jedoch wichtig zu beachten, dass jede Kreditanfrage eine erneute Bonitätsprüfung erfordert und zu einer zusätzlichen Belastung der finanziellen Situation führen kann. Es ist daher ratsam, vor einer Krediterhöhung die genauen Konditionen und Auswirkungen sorgfältig zu prüfen. **
-
Wie oft darf man einen Kredit aufstocken?
Wie oft man einen Kredit aufstocken darf, hängt von den jeweiligen Kreditbedingungen und der Kreditgeber ab. In der Regel ist es möglich, einen Kredit mehrmals aufzustocken, solange die Bonität des Kreditnehmers ausreicht und die Kreditbedingungen eingehalten werden. Es ist jedoch wichtig zu beachten, dass bei jeder Aufstockung zusätzliche Kosten und Zinsen anfallen können. Es empfiehlt sich daher, vor jeder Aufstockung die genauen Konditionen mit dem Kreditgeber zu klären und gegebenenfalls auch Alternativen zu prüfen. Letztendlich sollte man sich bewusst sein, dass eine zu häufige Kreditaufstockung zu einer Verschuldungsspirale führen kann. **
-
Wie oft soll man den Kredit wechseln?
Wie oft man den Kredit wechseln sollte, hängt von verschiedenen Faktoren ab, wie zum Beispiel den aktuellen Zinssätzen, den Konditionen des neuen Kredits und den eigenen finanziellen Zielen. Ein häufiger Wechsel des Kredits kann dazu führen, dass man von günstigeren Zinsen profitiert und somit Geld spart. Allerdings sollte man auch die Kosten und Gebühren im Zusammenhang mit einem Kreditwechsel berücksichtigen. Es empfiehlt sich daher, regelmäßig die Konditionen verschiedener Kreditanbieter zu vergleichen und bei Bedarf den Kredit zu wechseln, um von besseren Konditionen zu profitieren. Letztendlich sollte man jedoch individuell entscheiden, wie oft man den Kredit wechseln möchte, basierend auf den eigenen finanziellen Bedürfnissen und Zielen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.