Domain finanzmonopol.de kaufen?
Wir ziehen mit dem Projekt
finanzmonopol.de um.
Sind Sie am Kauf der Domain
finanzmonopol.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain finanzmonopol.de kaufen?
Wie berechnet man Zinsen für einen Kredit oder eine Investition?
Zinsen für einen Kredit oder eine Investition werden basierend auf dem Zinssatz, der Laufzeit und dem Kapital berechnet. Man multipliziert den Kapitalbetrag mit dem Zinssatz und der Laufzeit, um die Zinsen zu ermitteln. Die Formel lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **
Was ist der Unterschied zwischen einer Lace Front Perücke, einer Full Lace Perücke und einer Monofilament Perücke und welche davon ist am besten?
Eine Lace Front Perücke hat einen transparenten Spitzenstreifen an der Stirn, der das natürliche Haaransatz imitiert. Eine Full Lace Perücke hat eine vollständig mit Spitze bedeckte Kappe, was bedeutet, dass das Haar in jede Richtung gestylt werden kann. Eine Monofilament Perücke hat eine spezielle Kappe, bei der das Haar einzeln in die Kappe geknüpft wird, um einen natürlichen Haarwuchs zu imitieren. Welche Perücke am besten ist, hängt von den individuellen Bedürfnissen und Vorlieben ab. **

Ähnliche Suchbegriffe für Monofilament
Top-Angebote
Produkte zum Begriff Monofilament:
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
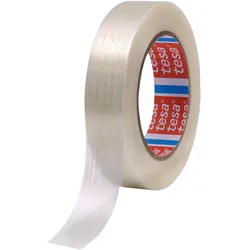
tesa, Klebeband, Monofilament 53327 50mx48mm, 175 N/cmTesa Removable PE-Schaumband: Doppelseitiges PE-Schaumband mit PET-Verstärkung. Stark haftende Acrylatklebmasse hält auf vielen unterschiedlichen Oberflächen. Kompensiert unebene Untergründe und dämpft.42,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie viel Zinsen für Kredit?
Wie viel Zinsen für einen Kredit anfallen, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Kreditbetrags, der Laufzeit des Kredits, dem individuellen Zinssatz des Kreditgebers und der Bonität des Kreditnehmers. Generell gilt: Je höher das Ausfallrisiko für den Kreditgeber, desto höher werden in der Regel die Zinsen sein. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den günstigsten Zinssatz für den gewünschten Kredit zu finden. Zudem können auch Sonderaktionen oder Rabatte bei bestimmten Kreditinstituten zu niedrigeren Zinsen führen. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
-
Wie berechne ich die Zinsen für einen Kredit oder eine Anlage? Kannst du mir erklären, wie ich die Zinsen für meine Investition ausrechnen kann?
Um die Zinsen für einen Kredit oder eine Anlage zu berechnen, multipliziere den Zinssatz mit dem Anlagebetrag und der Laufzeit. Für eine Investition kannst du die Zinsen berechnen, indem du den Zinssatz mit dem investierten Betrag und der Laufzeit multiplizierst. Es gibt auch Online-Rechner, die dir dabei helfen können, die Zinsen für deine Kredit- oder Anlageentscheidungen zu berechnen. **
-
Welche Bank zahlt noch Zinsen?
"Welche Bank zahlt noch Zinsen?" ist eine Frage, die viele Menschen beschäftigt, da die Zinssätze bei den meisten Banken in den letzten Jahren deutlich gesunken sind. Einige Banken bieten jedoch immer noch Zinsen auf bestimmte Sparkonten oder Festgeldanlagen an. Es lohnt sich, verschiedene Banken zu vergleichen, um herauszufinden, welche noch attraktive Zinssätze anbieten. Alternativ können auch Online-Banken oder spezialisierte Anbieter wie Genossenschaftsbanken oder ethische Banken höhere Zinsen anbieten. Letztendlich hängt es von den individuellen Bedürfnissen und Anlagezielen ab, welche Bank die besten Zinsen bietet. **

Wie werden Zinsen für Kredit berechnet?
Wie werden Zinsen für Kredit berechnet? Zinsen für einen Kredit werden in der Regel auf Basis des ausstehenden Kreditbetrags berechnet. Die Höhe der Zinsen hängt von verschiedenen Faktoren ab, wie z.B. dem Zinssatz, der Laufzeit des Kredits und der Bonität des Kreditnehmers. Die Zinsen können entweder fest oder variabel sein, je nach Art des Kredits. In der Regel werden die Zinsen monatlich oder jährlich berechnet und dem ausstehenden Kreditbetrag hinzugefügt. Es ist wichtig, die genauen Konditionen des Kredits zu verstehen, um die Gesamtkosten und Rückzahlungsbedingungen zu kennen. **
Wie werden Zinsen beim Kredit berechnet?
Wie werden Zinsen beim Kredit berechnet? Zinsen beim Kredit werden in der Regel auf Basis des ausstehenden Kreditbetrags berechnet. Die Höhe der Zinsen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zinssatz, der Laufzeit des Kredits und der Bonität des Kreditnehmers. Die Zinsen können entweder fest oder variabel sein, je nach Art des Kredits. In der Regel werden die Zinsen monatlich oder jährlich berechnet und dem ausstehenden Kreditbetrag hinzugefügt. Es ist wichtig, die genauen Konditionen des Kredits zu verstehen, um die Gesamtkosten richtig einschätzen zu können. **
Top-Angebote
Produkte zum Begriff Monofilament:
-
Währung, Geld, Kredit, Fachbücher von Ulrich EnderwitzUrsprünglich als Exkurs im Rahmen des neunten und letzten Bandes der Studie "Reichtum und Religion" gedacht, hat der vorliegende Text im Laufe der Arbeit monographische Statur gewonnen und sich zu einem eigenen Buch entwickelt. Ausgangspunkt ist die seit den absolutistischen Anfängen der bürgerlichen Gesellschaft vor sich gehende und den praktischen Bedürfnissen sowie technischen Anforderungen des kapitalistischen Produktions- und Distributionssystems Rechnung tragende Ersetzung der edelmetallenen Münze durch die papierene Note in der Rolle des den kommerziellen Austausch vermittelnden und organisierenden allgemeinen Äquivalents. Dargestellt wird, wie trotz aller Bemühungen das neue Zirkulationsmittel nicht als Ersatz für die alte Währung, sondern bloss als deren Platzhalter gelten zu lassen, es aus einer kommerziellen Vermittlungsinstanz, einem den Wertschöpfungsprozess passiv regulierenden und differenzierenden Getriebe, zu einem industriellen Wachstumsmedium, einem den Wertschöpfungsprozess aktiv auf Touren bringenden und in Gang haltenden Treibmittel avanciert.28,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Zellamed Monofilament Typ 1, Standard, feststehend 700875Monofilament Typ 1 – Standard, feststehend, 14,5 cm – Screening diabetischer Neuropathie Das Monofilament Typ 1 von ratiomed ist ein einfaches, kostengünstiges und standardisiertes Diagnoseinstrument zum Screening der diabetischen peripheren Neuropathie (DPN) in der Arztpraxis. Es entspricht dem international anerkannten Semmes-Weinstein-Standard: Der kalibrierte Nylonfaden knickt bei einem definierten Aufdruckdruck von 10 Gramm ab – ein gesunder Patient sollte diesen Druck spüren, ein Neuropathie-Patient häufig nicht. Diabetiker sollten laut Fachgesellschaften mindestens einmal jährlich auf Neuropathie untersucht werden, da eine gestörte Schutzempfindung am Fuß das Risiko für Druckstellen, Ulzera und in der Folge Amputationen erheblich erhöht. Der Monofilamenttest ist dabei ein anerkanntes Screeningverfahren: nicht-invasiv, schmerzlos, innerhalb weniger Minuten durchführbar und ohne Zusatzgeräte nutzbar. Er ergänzt andere neuropathische Untersuchungsmethoden wie die Stimmgabelprüfung nach Rydel-Seiffer. Das Typ-1-Modell hat eine feststehende, nicht klappbare Bauform (Länge ca. 14,5 cm) und eignet sich für den täglichen Praxisgebrauch in der Allgemeinmedizin, Diabetologie, Inneren Medizin und Podologie. Produktmerkmale auf einen Blick Semmes-Weinstein-Standard – kalibrierter Nylonfaden, 10 g Aufdruckkraft Screening der diabetischen peripheren Neuropathie (DPN) Typ 1 – Standard, feststehend (feste Länge, nicht klappbar) Länge ca. 14,5 cm Nicht-invasiv, schmerzlos, schnell durchführbar Kein Zusatzgerät oder Stromquelle erforderlich Für Allgemeinmedizin, Diabetologie, Innere Medizin, Podologie Marke: ratiomed (Megro) Technische Daten Bezeichnung Monofilament Typ 1, Standard, feststehend Länge ca. 14,5 cm Bauform Feststehend (nicht klappbar) Teststandard Semmes-Weinstein, 10 g Aufdruckkraft Filamentmaterial Nylon Indikation Screening diabetische periphere Neuropathie (DPN) Anwendung Mehrwegprodukt Marke ratiomed Hersteller Zellamed Anwendung Patienten über den Test aufklären und die Methode vorab an einer nicht betroffenen Körperstelle (z. B. Handrücken) demonstrieren. Patienten die Augen schließen lassen. Monofilament senkrecht auf die Haut aufsetzen (plantare Testpunkte: Großzehe, 1. und 5. Metatarsalköpfchen sowie weitere definierte Stellen gemäß Praxisprotokoll). Ausreichend Druck aufbringen, bis der Faden abknickt (ca. 1–1,5 Sekunden Hautkontakt). Nicht über Ulzera, Schwielen, Narben oder nekrotisches Gewebe testen. Patienten fragen: „Spüren Sie etwas?" – Antwort „Ja" = Empfindung vorhanden, keine Antwort oder „Nein" = Empfindungsverlust an dieser Stelle. Ergebnis dokumentieren: „+" = Empfindung vorhanden, „−" = kein Empfinden. Patienten mit fehlendem Empfinden an einem oder mehreren Testpunkten gelten als Risikopatienten – weiterführende Diagnostik und engmaschige Kontrolle einleiten. Häufig gestellte Fragen (FAQ) Was ist der Unterschied zwischen Monofilament Typ 1 (feststehend) und Typ 2 (klappbar)? Typ 1 hat eine feste, nicht veränderliche Form mit einem stabilen Griff – ideal für den permanenten Einsatz in der Praxis. Typ 2 ist klappbar und lässt sich platzsparend zusammenlegen, was ihn für den mobilen Einsatz (Hausbesuche, Pflegeeinrichtungen) praktischer macht. Die diagnostische Funktion beider Typen ist identisch. Warum wird der Monofilamenttest bei Diabetikern empfohlen? Die diabetische periphere Neuropathie führt zum Verlust der Schutzempfindung an den Füßen. Patienten bemerken Druckstellen, kleine Verletzungen oder beginnende Ulzera häufig nicht rechtzeitig. Der jährliche Monofilamenttest ermöglicht eine frühe Risikoidentifikation und kann damit die Entstehung von diabetischen Fußulzera und in der Folge Amputationen verhindern. Fachgesellschaften empfehlen die jährliche Testung bei allen Diabetikern. An welchen Stellen am Fuß wird das Monofilament angewendet? Standardisiert werden mindestens die Großzehe (plantar), das 1. und das 5. Metatarsalköpfchen geprüft. Erweiterte Protokolle umfassen bis zu 10 Testpunkte pro9,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kolrus, Alexander: Geld I Kredit I BankGeld I Kredit I Bank , Das Thema Geld ist aktuell wie nie. Begriffe wie Geldwäsche, Bargeldverbot, Buchgeld, digitales Geld, Zahlungsdienstleister, Kredit- und Refinanzierungskosten, Liquiditäts- und Bankenkrisen sind allgegenwärtig und Gegenstand zahlreicher wirtschaftlicher, rechtlicher und politischer Diskussionen. Viele entscheidende Fragen scheinen jedoch aufgrund der Komplexität der Materie Geld nicht abschließend beantwortbar zu sein bzw bleiben unklar. Das Buch bietet eine umfassende interdisziplinäre Aufarbeitung des Themas Geld. Mit dem richtigen historischen und technischen Grundverständnis des Geld-, Kredit- und Bankwesens, insbesondere der Entstehung von Geld bzw der Geldschöpfung durch Kreditvergabe als Kern, lassen sich diese Fragen klar und deutlich beantworten. Bankvorstände können ihre Aufsichtsräte mit schlüssigen Erklärungen zu Refinanzierungs- und Liquiditätsfragen beeindrucken, ebenso Bankbetreuer ihre Kunden oder auch umgekehrt Finanzvorstände ihre Bankbetreuer. Rechtsanwälte können scheinbar schwer verständliche Kreditvertragsklauseln sicher verhandeln oder komplexe Fragen zu SWAP-Geschäften so erklären, dass auch verständlich wird, worum es geht. Institutionelle und private Investoren haben einen Wettbewerbsvorteil, weil sie Marktchancen schneller erkennen und auf geldpolitische Veränderungen proaktiv reagieren können. , Sonstige > Beleuchtung , Erscheinungsjahr: 20240612, Produktform: Kartoniert, Autoren: Kolrus, Alexander, Auflage: 24000, Keyword: Bankwesen; Bargeld; Buchgeld; Geld; Kolrus; Kreditwesen; Zahlungsdienstleister; digitales Geld, Fachschema: Recht~International (Recht)~Internationales Recht~Öffentliches Recht, Fachkategorie: Rechtswissenschaft, allgemein, Warengruppe: TB/Recht/Sonstiges, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 228, Breite: 154, Höhe: 15, Gewicht: 260, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,33,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechnet man Zinsen für einen Kredit oder eine Investition?
Zinsen für einen Kredit oder eine Investition werden basierend auf dem Zinssatz, der Laufzeit und dem Kapital berechnet. Man multipliziert den Kapitalbetrag mit dem Zinssatz und der Laufzeit, um die Zinsen zu ermitteln. Die Formel lautet: Zinsen = Kapital x Zinssatz x Laufzeit. **
-
Was ist der Unterschied zwischen einer Lace Front Perücke, einer Full Lace Perücke und einer Monofilament Perücke und welche davon ist am besten?
Eine Lace Front Perücke hat einen transparenten Spitzenstreifen an der Stirn, der das natürliche Haaransatz imitiert. Eine Full Lace Perücke hat eine vollständig mit Spitze bedeckte Kappe, was bedeutet, dass das Haar in jede Richtung gestylt werden kann. Eine Monofilament Perücke hat eine spezielle Kappe, bei der das Haar einzeln in die Kappe geknüpft wird, um einen natürlichen Haarwuchs zu imitieren. Welche Perücke am besten ist, hängt von den individuellen Bedürfnissen und Vorlieben ab. **
-
Wie viel Zinsen für Kredit?
Wie viel Zinsen für einen Kredit anfallen, hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Kreditbetrags, der Laufzeit des Kredits, dem individuellen Zinssatz des Kreditgebers und der Bonität des Kreditnehmers. Generell gilt: Je höher das Ausfallrisiko für den Kreditgeber, desto höher werden in der Regel die Zinsen sein. Es lohnt sich daher, verschiedene Angebote zu vergleichen, um den günstigsten Zinssatz für den gewünschten Kredit zu finden. Zudem können auch Sonderaktionen oder Rabatte bei bestimmten Kreditinstituten zu niedrigeren Zinsen führen. **
-
Kann Bank Kredit zurückziehen?
Kann Bank Kredit zurückziehen? Ja, eine Bank kann unter bestimmten Umständen einen Kredit zurückziehen. Dies kann passieren, wenn der Kreditnehmer die vereinbarten Rückzahlungen nicht leistet oder gegen die Kreditvereinbarung verstößt. Die Bank kann auch den Kredit zurückziehen, wenn sich die finanzielle Situation des Kreditnehmers verschlechtert und die Bank das Risiko einer Rückzahlung nicht mehr eingehen möchte. Es ist wichtig, dass Kreditnehmer ihre finanziellen Verpflichtungen ernst nehmen und bei Schwierigkeiten frühzeitig mit der Bank kommunizieren, um Probleme zu vermeiden. **
Ähnliche Suchbegriffe für Monofilament
-
tesa, Klebeband, Monofilament 53327 50mx48mm, 175 N/cmTesa Removable PE-Schaumband: Doppelseitiges PE-Schaumband mit PET-Verstärkung. Stark haftende Acrylatklebmasse hält auf vielen unterschiedlichen Oberflächen. Kompensiert unebene Untergründe und dämpft.42,17 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
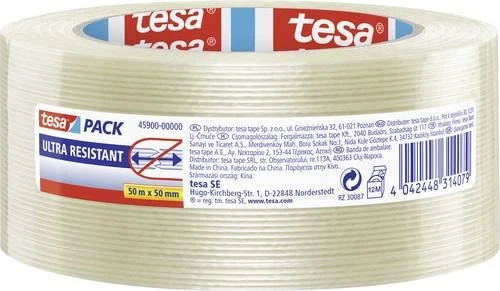
tesa, Klebeband, Monofilament 50m 19mm 8 Stk. (19 mm)Das tesa Monofilamentband ist ein vielseitiges Klebeband, das sich sowohl für den Innen- als auch für den Aussenbereich eignet. Mit einer Länge von 50 Metern und einer Breite von 19 Millimetern bietet es eine zuverlässige Lösung für verschiedene Anwendungen. Hergestellt aus einer Kombination von Fiberglas und Polyethylenterephthalat, zeichnet sich dieses Filamentband durch seine hohe Festigkeit und Strapazierfähigkeit aus. Es ist ideal für das Bündeln, Verstärken und Sichern von Gegenständen und kann in unterschiedlichen Umgebungen eingesetzt werden. Die Verpackung enthält acht Stück, was eine praktische Option für umfangreiche Projekte oder regelmässige Anwendungen darstellt. Das Band ist einfach zu handhaben und ermöglicht eine präzise Anwendung, wodurch es sich sowohl für professionelle als auch für private Nutzer eignet. Ob für Reparaturen, Bastelarbeiten oder zur Organisation von Materialien, das tesa Monofilamentband bietet eine effektive und langlebige Lösung.40,04 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wie berechne ich die Zinsen für einen Kredit oder eine Anlage? Kannst du mir erklären, wie ich die Zinsen für meine Investition ausrechnen kann?
Um die Zinsen für einen Kredit oder eine Anlage zu berechnen, multipliziere den Zinssatz mit dem Anlagebetrag und der Laufzeit. Für eine Investition kannst du die Zinsen berechnen, indem du den Zinssatz mit dem investierten Betrag und der Laufzeit multiplizierst. Es gibt auch Online-Rechner, die dir dabei helfen können, die Zinsen für deine Kredit- oder Anlageentscheidungen zu berechnen. **
-
Welche Bank zahlt noch Zinsen?
"Welche Bank zahlt noch Zinsen?" ist eine Frage, die viele Menschen beschäftigt, da die Zinssätze bei den meisten Banken in den letzten Jahren deutlich gesunken sind. Einige Banken bieten jedoch immer noch Zinsen auf bestimmte Sparkonten oder Festgeldanlagen an. Es lohnt sich, verschiedene Banken zu vergleichen, um herauszufinden, welche noch attraktive Zinssätze anbieten. Alternativ können auch Online-Banken oder spezialisierte Anbieter wie Genossenschaftsbanken oder ethische Banken höhere Zinsen anbieten. Letztendlich hängt es von den individuellen Bedürfnissen und Anlagezielen ab, welche Bank die besten Zinsen bietet. **
-
Wie werden Zinsen für Kredit berechnet?
Wie werden Zinsen für Kredit berechnet? Zinsen für einen Kredit werden in der Regel auf Basis des ausstehenden Kreditbetrags berechnet. Die Höhe der Zinsen hängt von verschiedenen Faktoren ab, wie z.B. dem Zinssatz, der Laufzeit des Kredits und der Bonität des Kreditnehmers. Die Zinsen können entweder fest oder variabel sein, je nach Art des Kredits. In der Regel werden die Zinsen monatlich oder jährlich berechnet und dem ausstehenden Kreditbetrag hinzugefügt. Es ist wichtig, die genauen Konditionen des Kredits zu verstehen, um die Gesamtkosten und Rückzahlungsbedingungen zu kennen. **
-
Wie werden Zinsen beim Kredit berechnet?
Wie werden Zinsen beim Kredit berechnet? Zinsen beim Kredit werden in der Regel auf Basis des ausstehenden Kreditbetrags berechnet. Die Höhe der Zinsen hängt von verschiedenen Faktoren ab, wie zum Beispiel dem Zinssatz, der Laufzeit des Kredits und der Bonität des Kreditnehmers. Die Zinsen können entweder fest oder variabel sein, je nach Art des Kredits. In der Regel werden die Zinsen monatlich oder jährlich berechnet und dem ausstehenden Kreditbetrag hinzugefügt. Es ist wichtig, die genauen Konditionen des Kredits zu verstehen, um die Gesamtkosten richtig einschätzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.